稅貸2026|稅貸開鑼低至0.59厘 借平錢造定存 半年速賺2.7萬 專家:賺息差逾2厘才考慮

稅務局早前已陸續寄出稅單,稅季一到,多間銀行已推出稅貸,今年有銀行實際年利率低至0.59厘,其餘銀行多在1厘至2厘之間。每年都有不少人視稅貸為借平錢投資的機會,加上早前美國聯儲局加息,短年期美國國債息率亦有4.5厘左右,個別銀行的港元半年定存亦高見4厘,借平錢賺約3厘息差是否可行?經濟學者李兆波認為,箇中息差要達2厘以上才值得考慮,投資者亦必須計劃好資金調動,應付每月的稅貸還款。
工銀亞洲優惠限信用卡戶
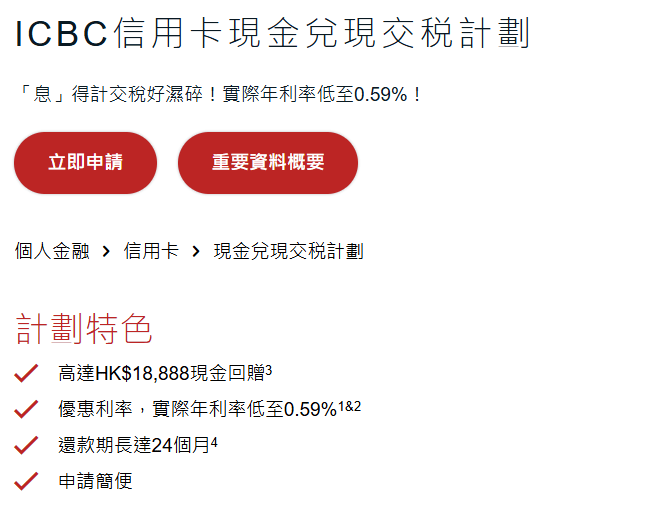
今年稅貸開鑼不久,暫時以工銀亞洲的信用卡現金兌現交稅計劃最低,實際年利率僅0.59厘,適用於該行信用卡戶、借150萬元或以上、還款期6個月,並已計入6,888元現金回贈;若不計回贈,實際年利率為2.18厘。其次是ZA Bank的稅貸計劃實際年利率1厘,條件是借100萬元、還款期12個月計算。另一數字銀行Mox的「即時借」最低實際年利率則為1.18厘,以借100萬元、還款期6個月計算,但須先獲批Mox信用卡才可享有。
中銀香港、大新及信銀國際的最低實際年利率同為1.38厘。中銀香港最高可借400萬元,惟最低息率只適用於「私人財富」及指定客戶;大新毋須提交地址及入息證明;信銀國際則設有早鳥額外回贈最高5000元。
李兆波不建議借稅貸買股票
李兆波指出今年稅貸的息率與去年相若,貸款人要享有低息優惠,往往需要借較大額的資金。對於「借平錢」作投資,他提醒稅貸並非到期才一筆過還款,而是每月分期還款,因此現金流是首要考慮,借稅貸買股票風險較高,若然很快獲利,其後數月不入市,靜待還款便可;但萬一股票投資失利,加上沒有多餘資金,每月仍要還款,便可能被迫在低位沽貨。除非是非常有經驗的投資者,否則他不建議借稅貸投資股票。
一年期美債4.5厘 半年定存4厘
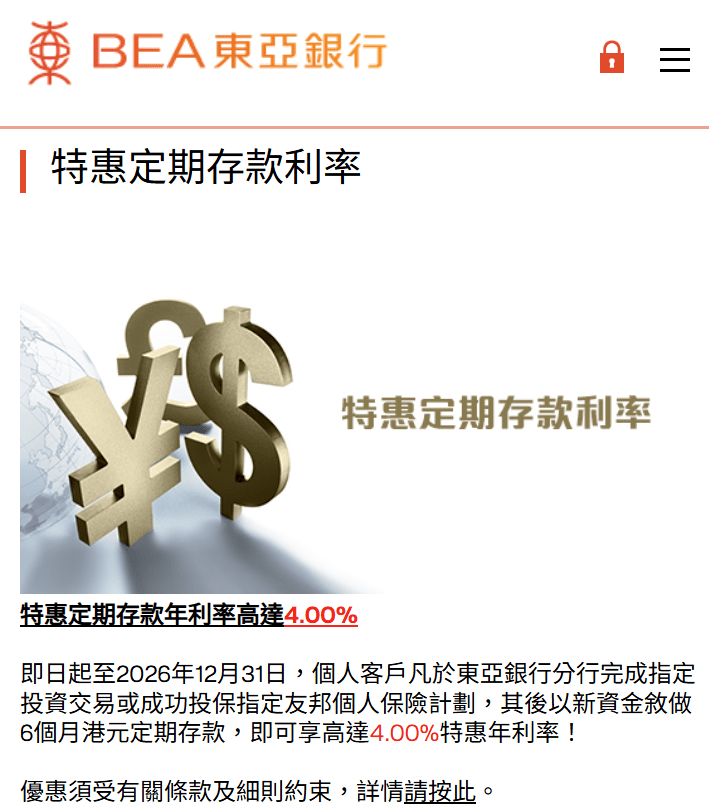
另一方面,借稅貸投資保本的債券或定存又是否可取?上月美國加息0.25厘,美債息近來高企,舉例明年2月底到期的美國國債,現時的到期收益率約4.17厘;明年10月到期的更有4.51厘。另外,近期港元定存息率同樣水漲船高,舉例東亞銀行個人客戶完成指定投資或投保條件後,以新資金做6個月港元定存可享4厘,起存額10萬元;而在工銀亞洲、東亞及華僑銀行的一年期或388天定存,近日亦達3.5厘。
匯兌成本1% 美債買賣有差價
李兆波表示,這類較穩陣的選擇理論上可行,但認為息差要夠2厘才值得考慮。對於美債,他提醒,投資者留意匯兌成本,因港元要先兌換美元,美債到期後再兌換港元,如此下來匯率差價已蠶食約1%。若貸款人借稅貸的銀碼不多的話,稅貸實際息率或為2厘,要投資在5厘的美債才有2厘息差。他又提醒,在金融機構買債券亦有買賣差價,會進一步蠶食利潤。
借150萬每月還款逾25萬元
敍造定存方面,記者以前述工銀亞洲的推廣計算,由於其6,888元現金回贈需於推廣期完結後兩個月內才到手,先以實際年利率低至2.18厘計算,借150萬元稅貸,每月還款額近25.16萬元,全期貸款利息約9,570元,收取6,888元回贈後,實際利息支出約2,682元。 若以稅貸所得的150萬元敍造東亞的半年4厘定存,半年可賺3萬元利息,扣除利息支出淨賺約2.7萬元。
宜有周全計劃 準確調動資金
李兆波坦言這個金額可讓投資者幫補一下旅行使費,但資金調動必須精密,投資者宜有周全計劃,在貸款前已畫出清晰的「時間線」,包括借款日期、入市日期、還款日期、收息日期等,以便在每月稅貸還款日前準備好資金。
>>>星島網WhatsApp爆料熱線(416)6775679,爆料一經錄用,薄酬致意。
>>>立即瀏覽【生活百答】欄目:新移民抵埗攻略,老華僑也未必知道的事,移民、工作、居住、食玩買、交通、報稅、銀行、福利、生育、教育。


