車企齊換電池供應鏈 掀「去寧德化」風暴 行業增長空間收斂 不可替代角色減退

中國動力電池龍頭寧德時代(3750)近月股價持續受壓,其H股市值自6月高位計,4個月內蒸發超過1.4萬億元,股價累挫38%。導火線是多間車企密集調整電池供應鏈,有關動作被輿論演變成一場「去寧德化」風暴,市場憂車企集體拋棄寧德時代。專家表示,動力電池行業增長空間正逐步收斂,車企因考慮成本及維持自主權,寧德時代過往不可替代的角色正減退。
早前多家電動車公司推動電池供應更多元化,包括理想(2015)新款車型切換欣旺達,並斥資26.5億元(人民幣,下同)入股欣旺達動力;小米(1810)澎程系列引入中創新航及欣旺達;鴻蒙智行擴大供應商名單。
事實上車企並非今年才開始引入第二供應商,早於2023年,理想已在L7 Air及L8 Air上分別引入蜂巢能源、欣旺達,但當時有清晰邊界,只在更看重成本的Air款號引進作後備供應,而Pro、Max及旗艦純電車型仍更多依賴寧德時代。小米此前路徑亦相似,磷酸鐵鋰版本可由弗迪電池供貨,高性能、高續航版本仍由寧德時代承擔更重要角色。
理想9月切換自研電池
但今年9月,情況出現「質變」,理想9月7日公布自研電池全系搭載計劃,新一代MEGA首批仍採用寧德時代5C三元電池,但當天下午鎖單的定單,將切換至理想自研5C三元電池;i9亦會在自研電池完成生產準備後全面切換。至於新款i6則在工信部申報端直接把電池供應商改為欣旺達和中創新航,5C超充電池由理想自研,委託兩間代工。自此理想「去寧德化」,試圖替換的不僅是低成本方案,還包括寧德時代在高端車型上的核心位置。小米本月發布「龍甲電池」,宣布中創新航和欣旺達動力為戰略合作夥伴,澎程系列將全面搭載由小米主導定義的龍甲電池。
車企紛紛出手,行業普遍認為,背後有三重考量。其一是控制成本,動力電池佔整車成本30%至40%,是電動車最大成本,行業長期存在利潤「倒掛」,即2026上半年寧德時代淨利潤達433億元,而國內十多間主流上市車企的淨利潤總和遠低於寧德時代,在汽車價格戰之下,每輛汽車的毛利受到壓縮,而車企改以自研及向多間供應商壓價採購電池,成為了最有效應對手段。
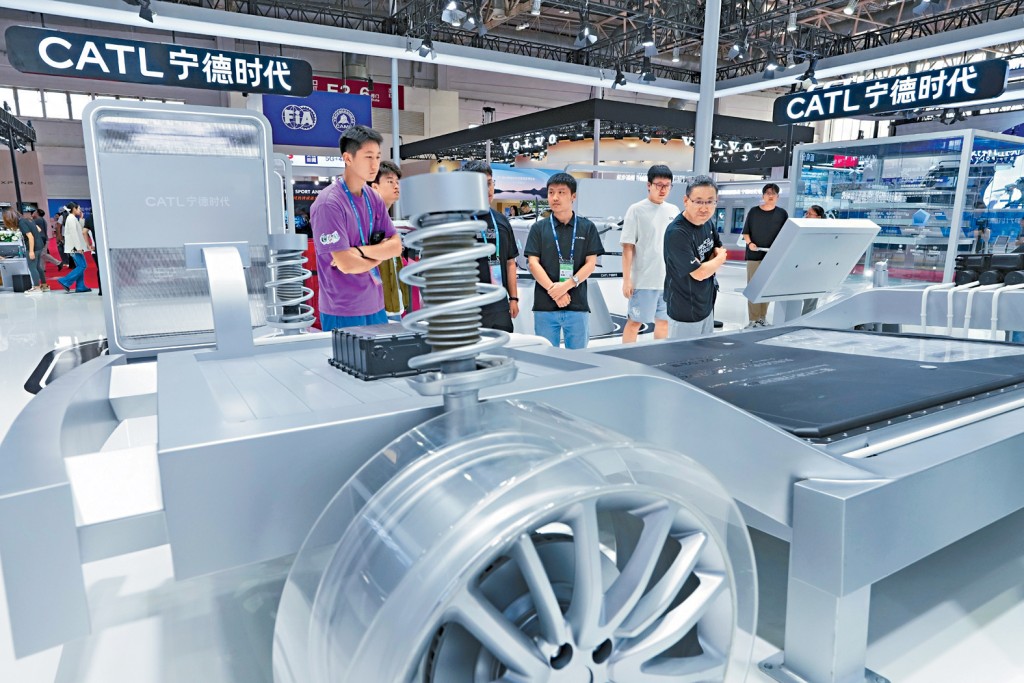
其二是汽車系統自主原因,新能源汽車競爭已從續航、加速進入快充、安全、熱管理、一體化底盤深度融合階段,電池需與整輛汽車的架構、電池管理系統等一體化開發,車企主導電池設計可打造專屬技術,形成難以複製的差異競爭優勢。
其三是供應鏈安全,長期綁定單一電池供應商,車企將被逼局限於固定的材料體系內,當固態電池、高鎳、磷酸錳鐵鋰等電池技術路線並行迭代,通過自研及多供應商布局,車企擁有技術路線選擇權,降低被牽制風險。
工信部憂成企業對立
「去寧德化」事件甚至驚動工信部親自介入。工信部旗下媒體「中國工信新聞」刊發評論《「去寧德化」論調要不得》,把過去一個月被反覆炒作的「去寧德化」定性為一場輿論鬧劇。文章表示,車企調整供應鏈、增加供應商、布局自研,本是正常市場行為,但問題出在被輿論串聯成「去寧德化」後,變成整車與電池企業的對立。文章直指:「一個成熟產業真正需要的,不是削峰填谷,更不是『誰領先就削弱誰』,而是既要有更多優秀企業成長,也要讓已經形成全球競爭力的企業繼續向前。」
有業界以空調行業作比喻,解釋電池供應鏈現況,指正因為國內空調界有美的、海爾、海信等品牌存在,雖然格力銷量遙遙領先,卻無法在產品研發與定價上形成壟斷,從而促進整個行業技術研發迭代更新。該人士指出,既希望寧德時代像格力一樣做大做強,建成世界級動力電池巨頭,但又不希望其在國內市場「一家獨大」形成壟斷、主導產品定價權。
或因電池技術差距收窄
黃河科技學院客座教授張翔指出,寧德時代股價下滑與動力電池技術不斷成熟有關,其他電池供應商與寧德時代的技術差距逐步縮小。他說,電池行業技術迭代快速、資金需求龐大,車廠資本入局也可帶動產業發展,而且不止鋰電,豐田、大眾、寶馬、通用等海外車企,亦透過投資、合資布局固態電池公司,同樣是提前搶佔核心技術、分攤研發風險的思路。
>>>星島網WhatsApp爆料熱線(416)6775679,爆料一經錄用,薄酬致意。
>>>立即瀏覽【生活百答】欄目:新移民抵埗攻略,老華僑也未必知道的事,移民、工作、居住、食玩買、交通、報稅、銀行、福利、生育、教育。


