现居公屋再花200万买旧公屋!39岁港爸揭一原因上车 网民由嘲讽变体谅|Juicy叮

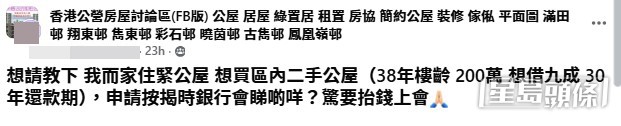
一位居于公屋的港爸发帖求助,表示打算用200万港元 购入区内一间38年楼龄的二手公屋,计划申请九成按揭、分30年还款,他焦虑地担心银行申请按揭情况,担心出现“抬钱上会”的情况,帖文掀起热议,演变成应否买二手公屋的深入讨论。
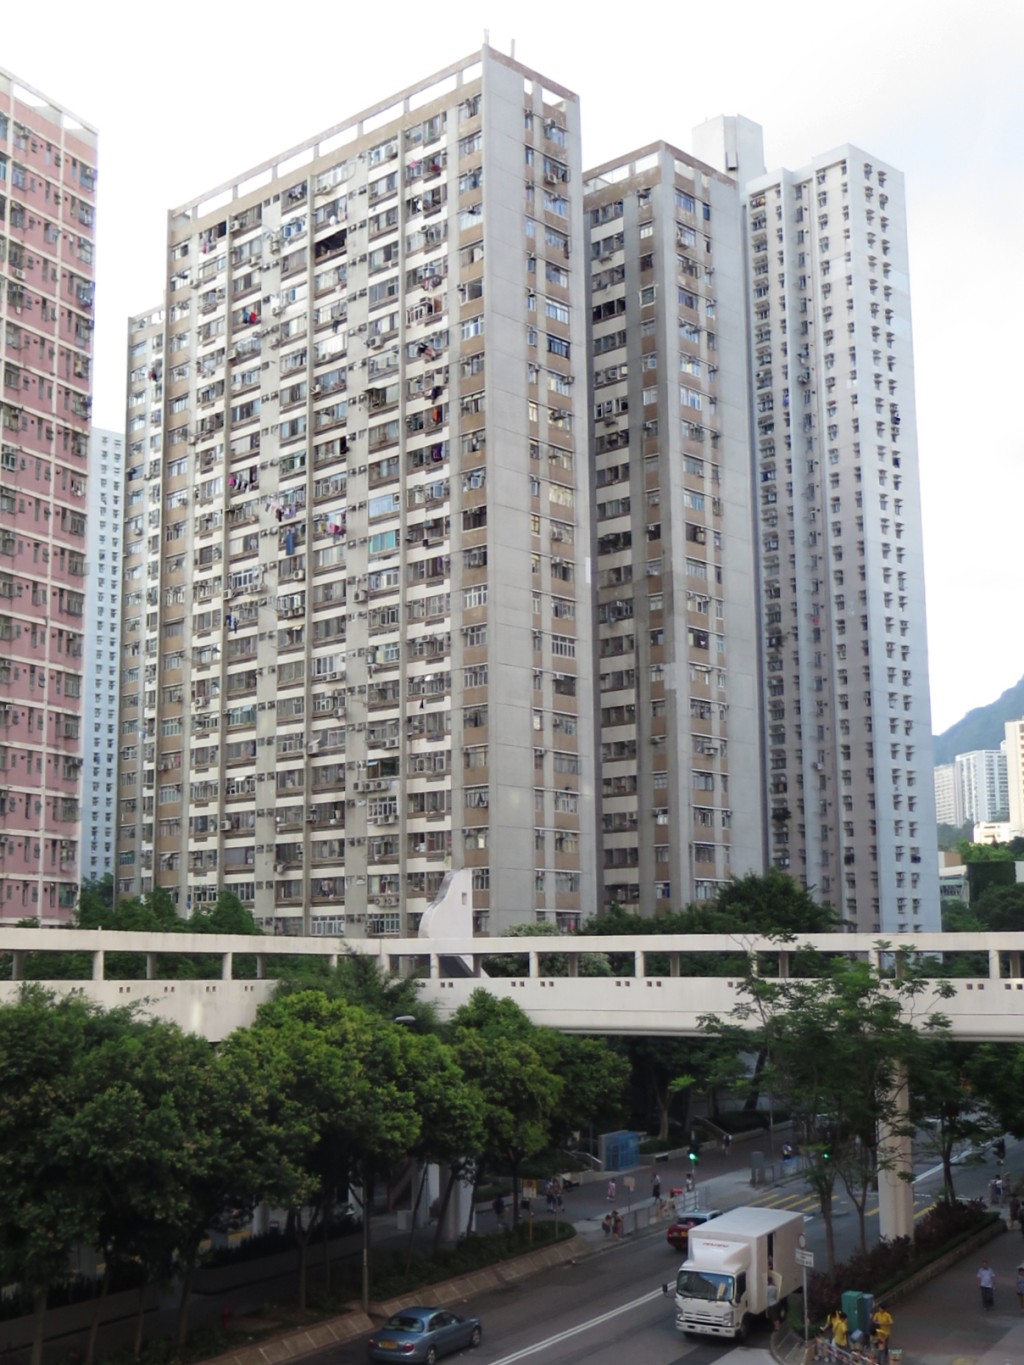
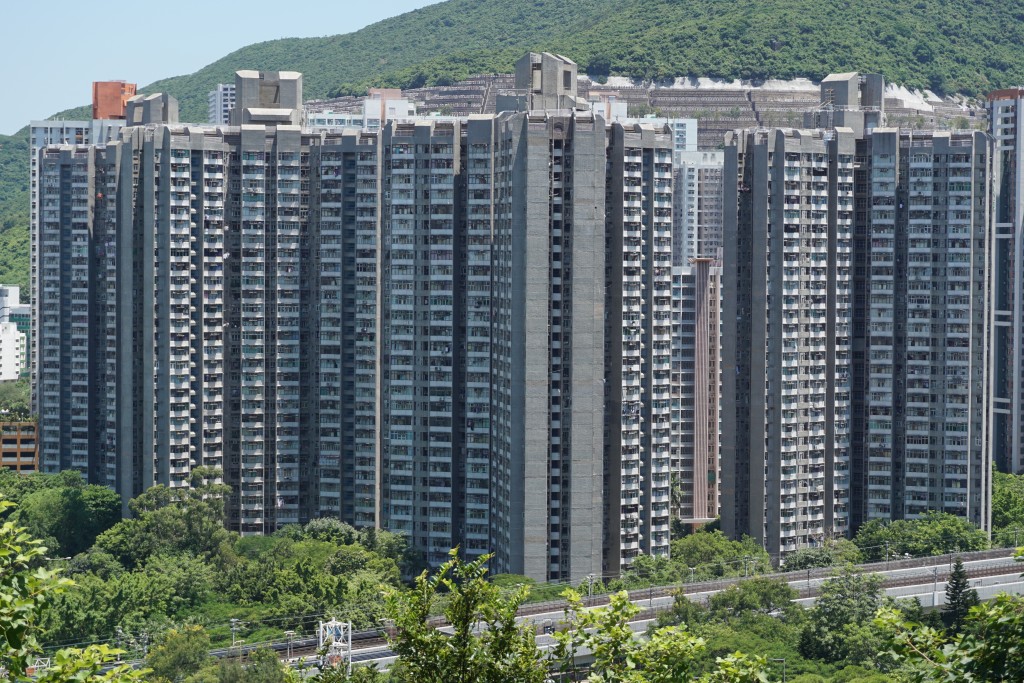
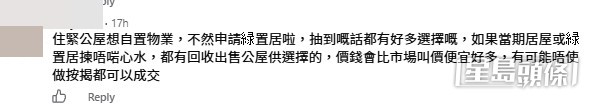
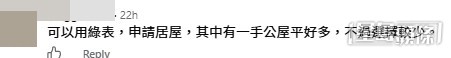
买旧公屋关键不看“楼龄”?网民提“50年担保期”
该位港爸在facebook群组发问道:“想请教下,我而家住紧公屋,想买区内二手公屋(38年楼龄 200万,想借九成,30年还款期),申请按揭时银行会睇啲咩?惊要抬钱上会。”所谓“抬钱上会”是指在买楼申请按揭时,因为银行的估价不足,买家必须自己额外掏出一笔现金,来填补首期以外差额的无奈情况。
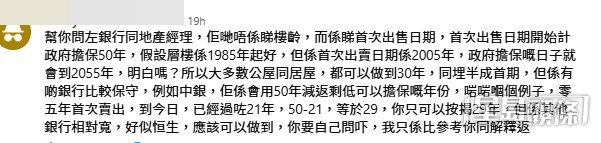
这篇帖文随即引发网民热烈讨论,对于楼主的“抬钱上会”焦虑,有热心网民替楼主咨询相熟的银行和地产经理,详细解释了二手公屋的按揭游戏规则,指出有些银行不看楼龄,而是看“首次出售日期”:“帮你问咗银行同地产经理,佢哋唔系睇楼龄,而系睇首次出售日期,首次出售日期开始计政府担保50年。”
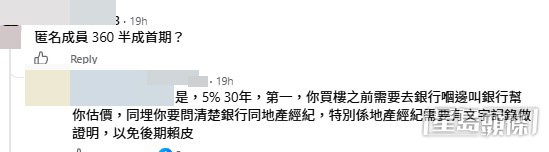
该位网民举例,假设层楼于1985年落成,但若“首次出售日期”是2005年,政府的担保期就会到2055年。他指出,虽然大部份公屋都可以做到30年及半成(5%)首期,但不同银行的审批尺度不一:“有啲银行比较保守......佢(指银行)系会用50年减返剩低可以担保嘅年份......你只可以按揭29年,但系其他银行相对宽”,建议楼主多找一些银行比较,相对宽的银行“应该可以做到,你要自己问下”。
网民:30年按揭非重点 高龄公屋估价才是大难关
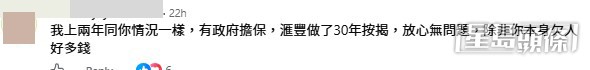
有过来人曾购买二手公屋的网民现身说法,为楼主大打强心针,表示自己两年前也遇过相同情况,最终顺利获大银行批出30年按揭:“放心无问题,除非你本身欠人好多钱。” 也有其他网民提醒“除非你自己个底花得好紧要”,否则应该可做做到30年按揭。
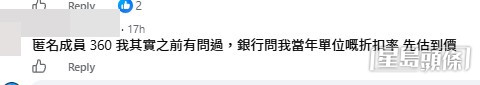
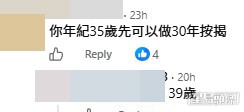
不过,有网民亦提醒买二手高龄公屋“估价”才是大关卡,楼主亦在留言中无奈回应,指自己曾向银行查询,对方表示“银行问我当年单位嘅折扣率先估到价”。而对于有网民猜测楼主“你年纪35岁先可以做30年按揭”,楼主回复表示已39岁,即时仿佛被拨了一头冷水,因为网民说“39咪做25一26年囉”。
二手公屋值唔值200万?“买二手公屋系智商税?”vs“辛苦但自由”
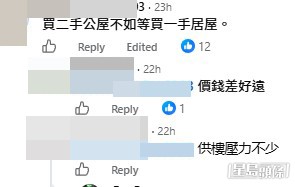
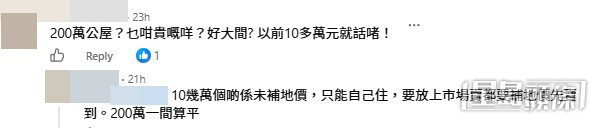
在按揭问题这技术层面以外,讨论最激烈的焦点,落在“200万买38年旧公屋是否值得”的价值观之争上。不少网民对此表示对于楼主已住在公屋,何以再斥多达二百万购买高龄旧公屋表示无法理解,认为买 38年楼龄的公屋根本不划算:“200万公屋?乜咁贵嘅咩?好大间?以前10多万元就话啫!”“买二手公屋不如等买一手居屋。”
有网民更挖苦道:“38年公屋,还可以借30年,到时未还完,都拆在啦,边间银行会批比你......”甚至有网民尖酸地嘲讽楼主:“一个字,蠢。”、“借9成买公屋??无法理解。你银行数不用利息吗?”
公屋业主力撑楼主上车决定:重点系自己买咗想点整都得
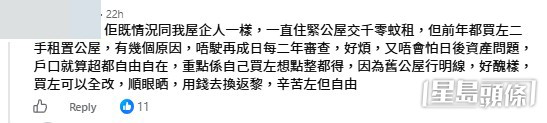
面对排山倒海的“冷水”,有和楼主一样,已购买二手公屋的网民指出买二手公屋背后是无可奈何的基层生活写照,有过来人一针见血地道出很多公屋户的痛点:“我屋企人一样,一直住紧公屋交千零蚊租,但前年都买咗二手租置公屋,有几个原因,唔驶再成日每二年审查,好烦,又唔会怕日后资产问题,户口就算超都自由自在,重点系自己买咗想点整都得,因为旧公屋行明线,好丑样,买咗可以全改,顺眼晒,用钱去换返嚟,辛苦左但自由。”
有其他过来人亦表示,买二手公屋纯粹因为“资产审查”已属富户:“开始揾多过额,依家啲楼无乜得点升,又唔想买私楼,原因咪就咁。”
楼主亲解“住公屋买公屋”原因:本身住紧260呎都冇
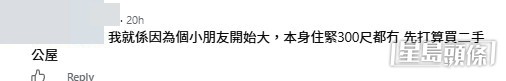
楼主随后亦现身解释自己的苦衷:“我就系因为个小朋友开始大,本身住紧300尺都冇,先打算买二手公屋。”他透露现时居住空间连260呎都没有,而“一手楼要抽,啱啱𠮶期(居屋/绿置居)都有抽,不过唔中”。
面对其他网民建议“生个新生儿来增加抽中优先权”,楼主也只能苦笑:“唔会考虑依个原因而生多个!”
网民忧维修费及升值潜力
虽然“辛苦换自由”听起来很励志,不少网民对于楼主准备购买高楼龄的二手公屋,纷纷提出注意事项,有网民提醒楼主旧楼可能承担高昂维修费
,旧公屋“十年一次大维修,平时差饷,管理费,还要有人收购你个单位才可以收到钱”。买了之后,单位内部与外墙有任何损坏,“以后有乜嘢事都只能够系自己出钱搞”。
此外,有网民亦指出“成40年旧屋邨”可能毫无升值潜力,旧公屋即使重新装修,“旧咗都系唔值钱”,加上管理费、印花税、律师费等杂费,在市场的吸引力始终不及居屋及私楼。
今年首8个月二手公屋成交增16% 创同期次高
虽然楼主未有提及有意购买的公屋单位的位置,但从房委会“租者置其屋计划”的资料,全39个租置屋邨中,有近四成约15个屋邨楼龄刚好约38年,部分位处市区交通便利,包括柴湾翠湾邨、观塘翠屏(北)邨、蓝田兴田邨等等。
据香港置业研究部的资料,2026年首8个月本港二手公屋(包括租者置其屋计划等)录得809宗注册成交,按年上升约 16.2%,创有纪录以来同期次高。
目前购买二手公屋主要透过“租者置其屋计划”或经居屋第二市场(未补地价)入手。在“租者置其屋计划”方面,现居于39个指定租置屋邨的合资格租户,可以直接向房委会买入现居单位,或透过回收单位购买。至于居屋第二市场(居二市场),买到的不只二手居屋,也可以是未补地价的二手公屋,持有有效“绿表”资格(如公屋住户)或“白居二”资格的人士,可在免补地价的情况下,于市场上购买已落成且合资格的二手公屋或居屋。
来源:香港公营房屋讨论区(FB版)
>>>星岛网WhatsApp爆料热线(416)6775679,爆料一经录用,薄酬致意。
>>>立即浏览【生活百答】栏目:新移民抵埗攻略,老华侨也未必知道的事,移民、工作、居住、食玩买、交通、报税、银行、福利、生育、教育。


